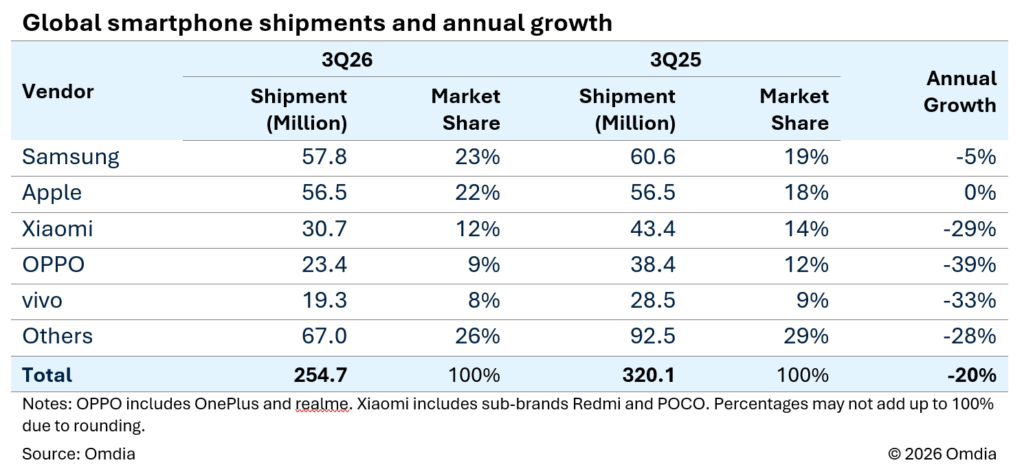
Il mercato mondiale degli smartphone attraversa una delle crisi più profonde degli ultimi anni. Secondo gli ultimi dati Omdia, nel terzo trimestre 2026 le spedizioni globali sono diminuite del 20% rispetto allo stesso periodo del 2025, fermandosi a 254,7 milioni di unità. È il risultato più basso per un terzo trimestre dal 2013, con oltre 65 milioni di smartphone in meno rispetto ai 320,1 milioni registrati un anno prima. A pesare sono soprattutto l’aumento dei prezzi, la carenza di memorie e il rallentamento della domanda nei mercati emergenti, tradizionalmente i principali motori della crescita del settore.
Il calo non colpisce però tutti i produttori allo stesso modo. Samsung mantiene la leadership mondiale, Apple riesce a conservare i propri volumi, mentre Xiaomi, OPPO e vivo registrano contrazioni comprese tra il 29% e il 39%. Una divaricazione che evidenzia come la crisi stia modificando gli equilibri competitivi, premiando soprattutto i marchi con una maggiore presenza nella fascia premium.
Samsung resta prima, Apple si avvicina. I cinesi perdono terreno
Con 57,8 milioni di smartphone distribuiti, Samsung conserva il primo posto mondiale e una quota di mercato del 23%. Le spedizioni diminuiscono del 5% su base annua, ma il risultato è nettamente migliore rispetto alla contrazione generale del settore.
A sostenere il produttore coreano è soprattutto la famiglia Galaxy A, che continua a garantire una presenza importante nei segmenti economici e intermedi, mentre il lancio estivo dei pieghevoli Galaxy Z Fold8 e Flip8 ha contribuito al posizionamento premium. Le iniziative di permuta e aggiornamento hanno inoltre favorito la domanda dei modelli più costosi.
Apple segue a brevissima distanza con 56,5 milioni di iPhone e una quota del 22%, mantenendo invariati i volumi rispetto al terzo trimestre 2025. La domanda in Cina e Nord America, insieme alla tenuta degli iPhone 17 e agli approvvigionamenti anticipati della distribuzione in previsione di possibili aumenti dei prezzi, ha compensato la debolezza di alcuni mercati emergenti.
L’arrivo di iPhone 18 Pro, Pro Max e del primo pieghevole iPhone Duo, presentati a settembre, rafforza ulteriormente l’offerta nella fascia alta. Il rinvio dell’iPhone 18 standard al 2027 prolunga invece il ciclo commerciale della precedente generazione.
Molto diversa la situazione degli altri grandi produttori. Xiaomi rimane terza con 30,7 milioni di unità, ma perde il 29% rispetto all’anno precedente. In Cina le spedizioni diminuiscono del 20%, mentre in India la contrazione raggiunge il 28%. La società ha progressivamente adeguato i prezzi per proteggere i margini, sacrificando parte dei volumi nei mercati più sensibili alla convenienza.
Ancora più pesante il risultato di OPPO, che includendo realme e OnePlus scende a 23,4 milioni di unità, con una flessione del 39%. Quinta posizione per vivo, con 19,3 milioni di smartphone distribuiti e un calo del 33%.
Complessivamente Samsung e Apple rappresentano ormai il 45% delle spedizioni mondiali, contro circa il 37% di un anno prima. Una concentrazione che mostra quanto la crisi stia favorendo i due marchi più forti nei segmenti a maggiore valore.
Africa a -39%, soffrono anche Asia e America Latina
Le difficoltà più accentuate riguardano i mercati emergenti, nei quali l’aumento dei prezzi sta riducendo sensibilmente la capacità di acquisto.
Secondo Sanyam Chaurasia, Principal Analyst di Omdia, l’Africa ha registrato una contrazione del 39% su base annua, la più marcata tra le principali aree geografiche. Anche Asia-Pacifico, esclusa la Grande Cina, Medio Oriente e America Latina hanno subito riduzioni superiori al 20%.
All’aumento dei prezzi degli smartphone si sommano inflazione, svalutazione delle valute locali e incremento del costo della vita. Molti consumatori preferiscono quindi prolungare l’utilizzo del proprio dispositivo, acquistare uno smartphone ricondizionato oppure, nei mercati economicamente più fragili, ripiegare sui tradizionali telefoni cellulari.
Il Nord America mostra invece una maggiore capacità di tenuta, grazie alla diffusione dei dispositivi premium e alla presenza di programmi di finanziamento, permuta e aggiornamento gestiti dagli operatori telefonici.
La conseguenza è un mercato sempre più polarizzato: chi può permettersi uno smartphone di fascia alta continua ad acquistare, mentre una parte crescente dei consumatori rinvia la sostituzione.
La crisi delle memorie cambia gli smartphone e mette sotto pressione i negozi
Uno degli elementi centrali dell’analisi Omdia è l’aumento dei costi dei componenti, soprattutto delle memorie RAM e NAND. La forte domanda proveniente dalle infrastrutture per l’intelligenza artificiale, insieme alle limitazioni della capacità produttiva, sta contribuendo a mantenere elevati i prezzi.
Per i produttori di smartphone il problema è particolarmente delicato nei segmenti economici, dove l’incidenza dei componenti sul prezzo finale è maggiore e i margini sono già ridotti.
Alcuni marchi stanno reagendo modificando le configurazioni di RAM e memoria interna, riducendo il numero delle varianti commercializzate e concentrandosi sui prodotti più redditizi. Altri cercano di assorbire parzialmente gli aumenti, ma con possibilità sempre più limitate.
Le difficoltà si estendono anche alla distribuzione. Distributori e retailer stanno riducendo gli approvvigionamenti in vista della stagione natalizia, perché acquistare smartphone più costosi significa immobilizzare maggiori risorse finanziarie, aumentando il rischio di rimanere con prodotti invenduti.
Secondo Amber Liu, Practice Leader di Omdia, operatori telefonici e grandi catene specializzate dispongono generalmente di strumenti finanziari e commerciali più adeguati per gestire questa situazione. I negozi indipendenti sono invece particolarmente esposti alla riduzione della rotazione delle scorte e alla compressione dei margini, con il rischio di un’accelerazione delle chiusure.
Omdia prevede un 2026 a -12%. E nel 2027 il mercato potrebbe scendere ancora
Le prospettive per i prossimi mesi rimangono negative. Omdia prevede che le spedizioni mondiali di smartphone diminuiranno del 12% nell’intero 2026, mentre la contrazione dovrebbe proseguire anche nel 2027, seppure con un’intensità inferiore.
Neppure il Black Friday e le promozioni natalizie sembrano destinati a invertire la tendenza. L’aumento dei costi riduce infatti la possibilità di applicare sconti importanti, mentre la necessità di contenere le scorte limita la disponibilità dei prodotti.
La pressione sulle memorie tradizionali dovrebbe continuare anche nei prossimi trimestri, aggravata dalla forte domanda di HBM per i sistemi di intelligenza artificiale. I produttori saranno quindi spinti a cercare nuove fonti di redditività attraverso servizi digitali, software, assistenza e attività successive alla vendita.
Il dato del terzo trimestre va letto anche in questa prospettiva. Il calo del 20% riguarda le spedizioni ai canali commerciali, non direttamente le vendite ai consumatori, e riflette quindi sia la debolezza della domanda sia la maggiore prudenza di produttori e distributori nella gestione del magazzino.