Il mercato dei robot umanoidi accelera e la Cina si conferma protagonista assoluta di una delle nuove frontiere dell’industria tecnologica. Nel terzo trimestre 2026 sono stati distribuiti nel mondo 16.500 robot umanoidi, con una crescita del 347% rispetto allo stesso periodo del 2025. A guidare il settore è AGIBOT, seguita da UBTech e Unitree, mentre aumenta rapidamente la domanda di robot destinati alle fabbriche, alla logistica e alle attività commerciali.
I dati arrivano dall’ultima ricerca Robotics 360 di Smart Analytics Global (SAG), che fotografa un mercato ancora giovane, ma già caratterizzato da una forte concentrazione geografica: i produttori cinesi rappresentano il 97% delle spedizioni mondiali e la Cina assorbe l’87% dei robot commercializzati.
La crescita non riguarda soltanto i volumi. Sta cambiando anche la tipologia dei prodotti richiesti: aumentano i robot bipedi di grandi dimensioni, progettati per svolgere attività professionali, mentre diminuisce il peso dei modelli più piccoli destinati principalmente alla ricerca e alla sperimentazione.
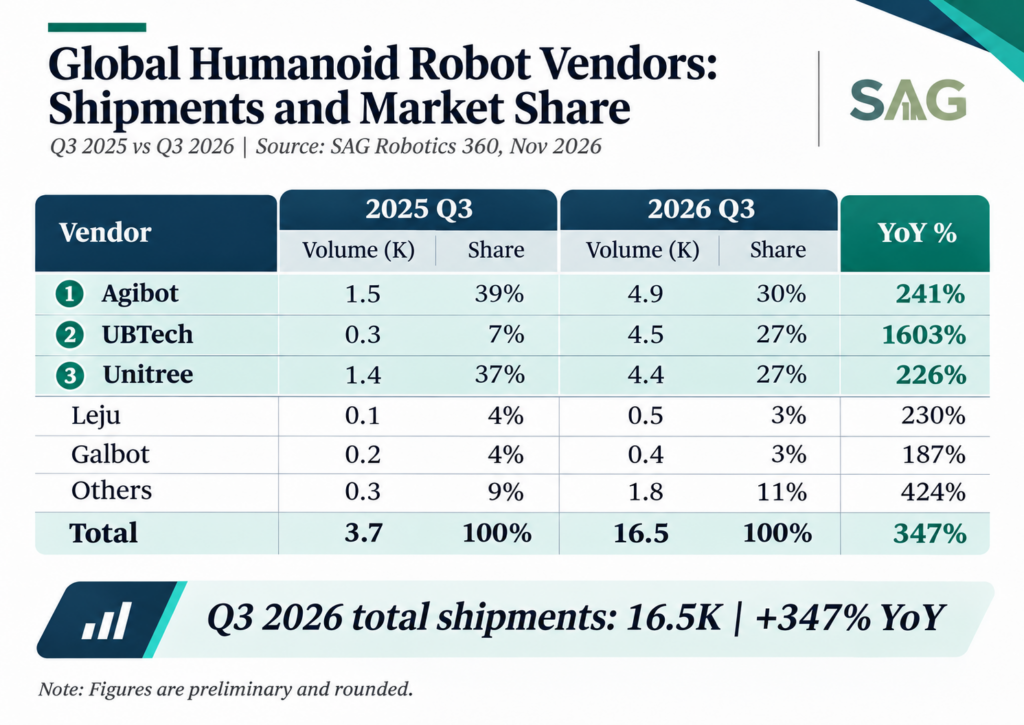
AGIBOT prima al mondo, UBTech supera Unitree
La classifica mondiale vede AGIBOT confermarsi al primo posto, con 4.900 robot distribuiti nel trimestre e una quota del 30%. L’azienda cinese beneficia di un’offerta articolata, che comprende i robot bipedi di grandi dimensioni della serie A, i modelli più compatti della famiglia X e le piattaforme su ruote della serie G.
La crescita più impressionante riguarda però UBTech, che raggiunge la seconda posizione superando Unitree. Le spedizioni sono aumentate del 1.603% rispetto all’anno precedente, arrivando a 4.500 unità e portando la quota di mercato dal 7% al 27%.
A sostenere questa espansione è soprattutto la domanda industriale. UBTech ha ampliato le collaborazioni con i costruttori automobilistici e sviluppato nuovi modelli, tra cui Cruzr Y1, Walker C1 e UWORLD U1, affiancati alle piattaforme Walker S2 e Cruzr S2. L’aumento della capacità produttiva negli stabilimenti di Shenzhen e Liuzhou ha inoltre consentito di accelerare le consegne.
Unitree scende al terzo posto, pur distribuendo circa 4.400 robot e mantenendo una quota vicina al 27%. Rispetto al 37% registrato un anno prima, il produttore perde dieci punti percentuali, principalmente per la crescita più rapida dei concorrenti.
La serie G1 continua a rappresentare il principale contributo ai volumi, affiancata dai modelli più accessibili R1 e R1 Air e dal più avanzato H2. Unitree conserva punti di forza nel controllo del movimento, nell’integrazione hardware e nella competitività dei prezzi, ma rimane maggiormente esposta ai settori della ricerca, dell’istruzione e dell’intrattenimento.
Completano le prime cinque posizioni Leju e Galbot, entrambe con una quota di circa il 3%. Leju sta rafforzando la presenza nelle applicazioni industriali con KUAVO 5 e KUAVO 5-W, mentre Galbot punta soprattutto sui robot umanoidi su ruote per attività commerciali, produzione industriale e gestione dei materiali.
Dalle dimostrazioni alle fabbriche: cambia il mercato dei robot umanoidi
La trasformazione più importante riguarda la destinazione d’uso dei robot. Nel terzo trimestre 2026, i robot umanoidi bipedi di grandi dimensioni hanno raggiunto il 47% delle spedizioni mondiali, rispetto al 38% dello stesso periodo del 2025. Al contrario, i modelli bipedi più piccoli sono scesi dal 49% al 36%.
È un cambiamento che indica il progressivo spostamento della domanda verso macchine progettate per operare negli ambienti produttivi, anziché essere utilizzate prevalentemente per dimostrazioni tecnologiche.
Secondo SAG, il 65% delle spedizioni riguarda ormai applicazioni industriali, commerciali, sanitarie e professionali. Ricerca e istruzione rappresentano il 31%, mentre il mercato consumer si ferma al 4%.
Le applicazioni più interessanti comprendono l’assemblaggio automobilistico, la produzione elettronica, la movimentazione dei materiali, la logistica e l’automazione delle fabbriche. Stanno inoltre guadagnando importanza i robot umanoidi dotati di ruote, particolarmente adatti agli ambienti strutturati dove stabilità ed efficienza possono essere più importanti della capacità di camminare su due gambe.
Questo non significa che i robot umanoidi siano già pronti per una diffusione di massa. Affidabilità, autonomia, capacità di svolgere compiti complessi e ritorno economico degli investimenti rimangono ostacoli importanti.
Il settore sta però entrando in una fase diversa: la capacità di eseguire attività utili e ripetibili comincia a contare più delle dimostrazioni spettacolari.
La Cina produce il 97% dei robot umanoidi e ne acquista l’87%
Il predominio cinese è probabilmente il dato più rilevante dell’intera ricerca. I produttori del Paese controllano il 97% delle spedizioni mondiali, una quota rimasta invariata rispetto alla prima metà del 2026. Ancora più interessante è il dato relativo alla domanda interna: la Cina rappresenta l’87% dei consumi globali, contro l’85% del primo semestre.
Questa concentrazione dipende dalla presenza di un ecosistema industriale particolarmente favorevole allo sviluppo della robotica, che comprende produzione automobilistica, elettronica, batterie, componentistica e automazione.
Le aziende possono sviluppare e sperimentare i propri robot in stretta collaborazione con i clienti industriali, riducendo la distanza tra progettazione, produzione e utilizzo operativo.
Il vantaggio non riguarda quindi soltanto il costo dei componenti, ma anche la capacità di passare rapidamente dai prototipi alle applicazioni concrete.
Nel 2027 previsti 86mila robot venduti: il mercato varrà 2,8 miliardi di dollari
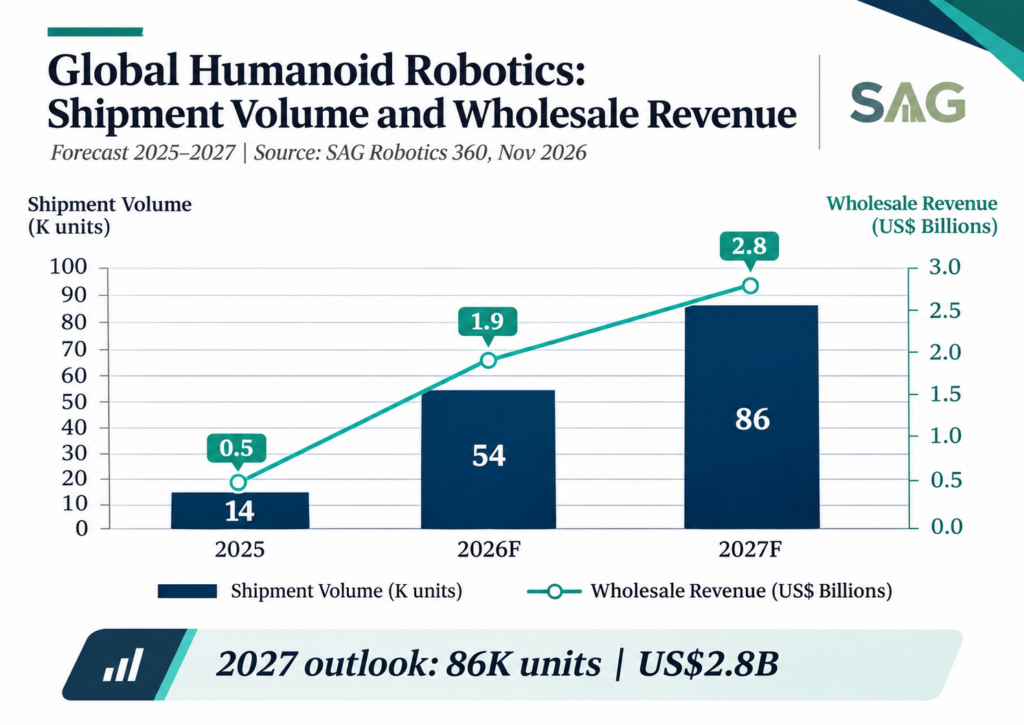
Le previsioni di Smart Analytics Global indicano una crescita molto sostenuta anche nei prossimi anni.
Spedizioni previste nel 2026: 54.000, +277% annuo
Spedizioni previste nel 2027: 86.000, +59% annuo
Il fatturato mondiale dovrebbe raggiungere 1,9 miliardi di dollari nel 2026 e 2,8 miliardi nel 2027, con una crescita del 47% nel secondo anno.
SAG ha rivisto al ribasso le proprie previsioni sui volumi, aumentando però quelle relative ai ricavi. Il motivo è legato alla crescente domanda di robot più grandi e sofisticati, che hanno prezzi medi superiori rispetto ai modelli più semplici.
Le restrizioni commerciali statunitensi potrebbero inoltre rallentare la diminuzione dei prezzi e l’espansione della domanda negli Stati Uniti, limitando l’accesso ai robot e ai componenti cinesi più competitivi.
Tesla, Figure AI e Agility Robotics preparano la risposta occidentale
Se la Cina domina oggi il mercato in termini di volumi, il 2027 potrebbe vedere una partecipazione più significativa dei produttori occidentali.
Secondo SAG, aziende come Tesla, Figure AI, Agility Robotics e 1X Technologies dovrebbero aumentare progressivamente produzione e implementazioni commerciali a partire dall’ultimo trimestre 2026, contribuendo in maniera più consistente alle spedizioni mondiali nel 2027.
La maggior parte di questi operatori si trova però ancora in una fase iniziale di produzione, sperimentazione e progetti pilota, con volumi nettamente inferiori rispetto ai principali concorrenti cinesi.
Per accelerare lo sviluppo dell’industria americana, la società di ricerca considera importanti gli incentivi alla produzione locale, gli investimenti nella ricerca, i programmi di sperimentazione industriale e il rafforzamento della filiera dei componenti.
Il confronto competitivo si sta quindi spostando progressivamente dalla capacità di realizzare robot impressionanti alla possibilità di produrli in grandi quantità, venderli a prezzi sostenibili e dimostrarne l’utilità nelle attività quotidiane delle imprese.
È questa la vera sfida della robotica umanoide: non soltanto costruire macchine capaci di camminare, afferrare oggetti o eseguire movimenti complessi, ma trasformarle in strumenti produttivi affidabili ed economicamente convenienti.
I numeri di Smart Analytics Global mostrano che il mercato ha già iniziato questa transizione. E per il momento è la Cina, grazie alla propria capacità manifatturiera e alla crescente domanda industriale, a dettare il ritmo dell’innovazione.