Nel secondo trimestre 2026 il mercato europeo degli smartphone ha registrato circa 35 milioni di unità spedite, ma il calo non ha colpito allo stesso modo tutti i canali.
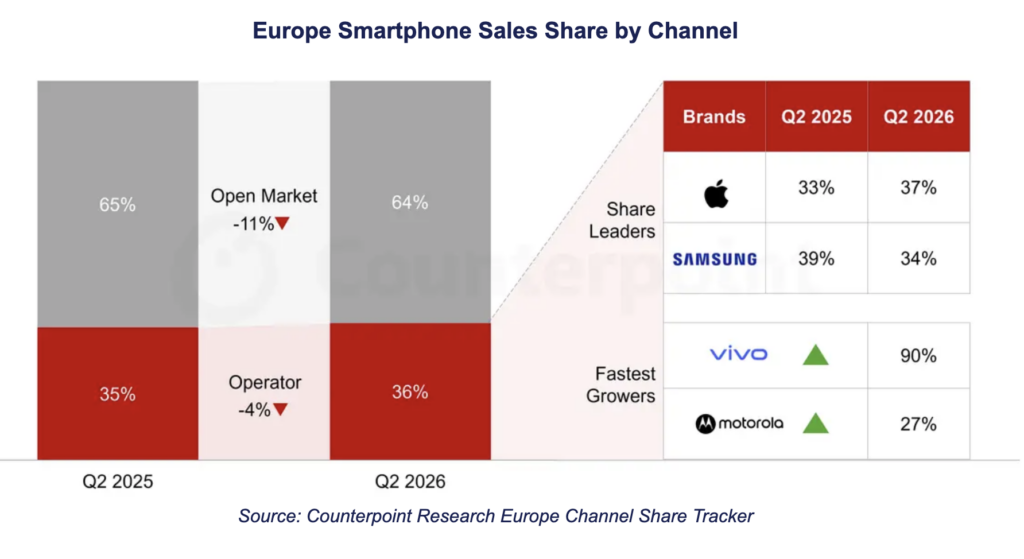
Secondo i dati di Counterpoint Research, le spedizioni attraverso il’open market, quindi retailer e rivenditori indipendenti, sono diminuite dell’11% rispetto al Q2 2025, mentre il canale operatori ha limitato la flessione al 4%.
La differenza riflette soprattutto il diverso mix di prodotto. Gli operatori tendono infatti a vendere una quota maggiore di smartphone di fascia medio-alta e premium, mentre il retail indipendente è più esposto alla fascia entry level, quella che in questa fase sta soffrendo maggiormente.
La crisi della fascia bassa penalizza soprattutto i retailer
Counterpoint collega il fenomeno alla contrazione degli smartphone economici, messi sotto pressione dall’aumento dei costi delle memorie. La crisi dei chip di memoria ha reso più difficile mantenere prezzi aggressivi sui modelli entry level, riducendo i volumi proprio nella fascia tradizionalmente più importante per il canale retail.
Il risultato è un mercato nel quale il calo complessivo delle spedizioni non si distribuisce in modo uniforme: i retailer perdono più terreno, mentre gli operatori riescono a difendersi meglio grazie a un assortimento mediamente più orientato verso prodotti di maggiore valore.
Apple supera Samsung nel canale operatori
Il cambiamento si riflette anche sugli equilibri tra i brand. Nel canale carrier europeo, Apple ha superato Samsung, conquistando il primo posto con una quota del 37%.
Samsung si ferma al 33%, mentre vivo e Motorola risultano tra i marchi con la crescita più rapida all’interno dello stesso canale.
Il sorpasso di Apple è particolarmente significativo perché il canale operatori tende a favorire dispositivi premium, spesso acquistati attraverso formule rateali, abbonamenti e offerte bundle che riducono il peso del prezzo iniziale per il consumatore.
Il canale operatori guadagna peso
La lettura di Counterpoint è abbastanza chiara: finché la fascia bassa continuerà a rimanere sotto pressione, il vantaggio relativo degli operatori rispetto al retail tradizionale potrebbe aumentare ulteriormente.
Gli analisti si aspettano infatti che il canale carrier continui a rafforzare il proprio peso rispetto ai retailer anche nei prossimi trimestri. Non necessariamente perché gli operatori venderanno molti più smartphone in assoluto, ma perché stanno soffrendo meno in un mercato che premia sempre di più le fasce superiori.
Il vero cambiamento è nel mix, non solo nei volumi
Il dato più interessante del trimestre non è quindi soltanto il calo del mercato europeo, ma come stanno cambiando i canali attraverso cui vengono venduti gli smartphone. Se l’entry level perde volume, i retailer indipendenti risultano più esposti; se invece cresce il peso del premium, operatori e formule di acquisto dilazionato diventano relativamente più forti.
È una dinamica che può avere conseguenze dirette su assortimenti, promozioni e strategie commerciali: meno smartphone economici nei volumi complessivi significa un mercato sempre più concentrato su prodotti dal prezzo più elevato e su canali capaci di assorbirli meglio.