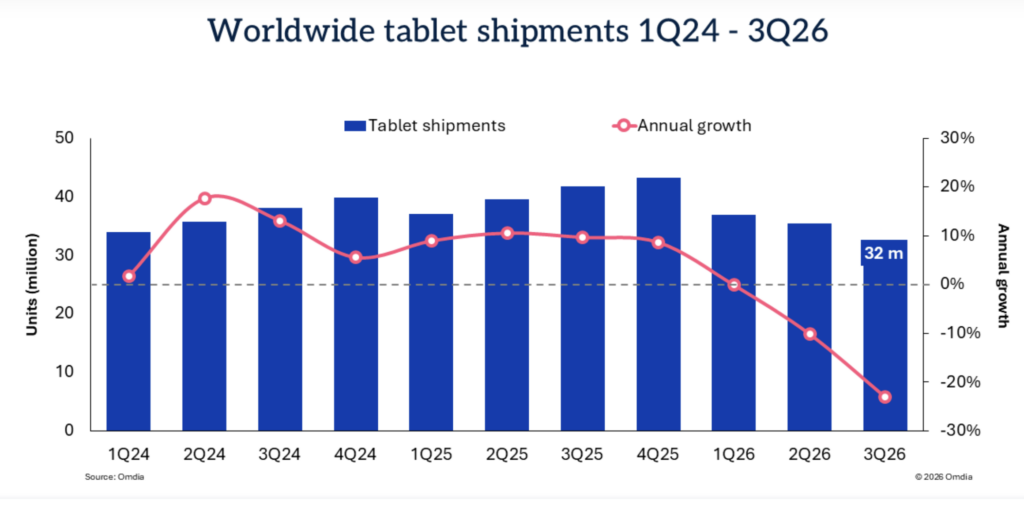
Il mercato mondiale dei tablet attraversa una delle fasi più difficili degli ultimi anni. Secondo i dati pubblicati da Omdia, nel terzo trimestre del 2026 le spedizioni globali sono scese a 32 milioni di unità, con una contrazione del 23% rispetto allo stesso periodo del 2025. Si tratta del livello più basso registrato da quasi tre anni, un risultato che conferma il peggioramento di un settore già in difficoltà nei mesi precedenti. Apple conserva il primo posto, ma arretra più della media del mercato, mentre Lenovo si distingue come l’unico produttore tra i primi cinque a registrare una crescita.
La nuova ricerca, diffusa il 5 novembre 2026, fotografa una situazione particolarmente complessa in Medio Oriente, Cina ed Europa occidentale, dove le flessioni sono state più accentuate rispetto alle altre aree geografiche. Dopo il calo del 10% registrato nel secondo trimestre, il mercato ha quindi subito una nuova contrazione a doppia cifra, aggravata dalle difficoltà nella disponibilità dei componenti e da una domanda che non sembra reagire nemmeno all’arrivo di nuovi prodotti.
Apple rimane leader, ma perde il 28%. Samsung resiste al secondo posto
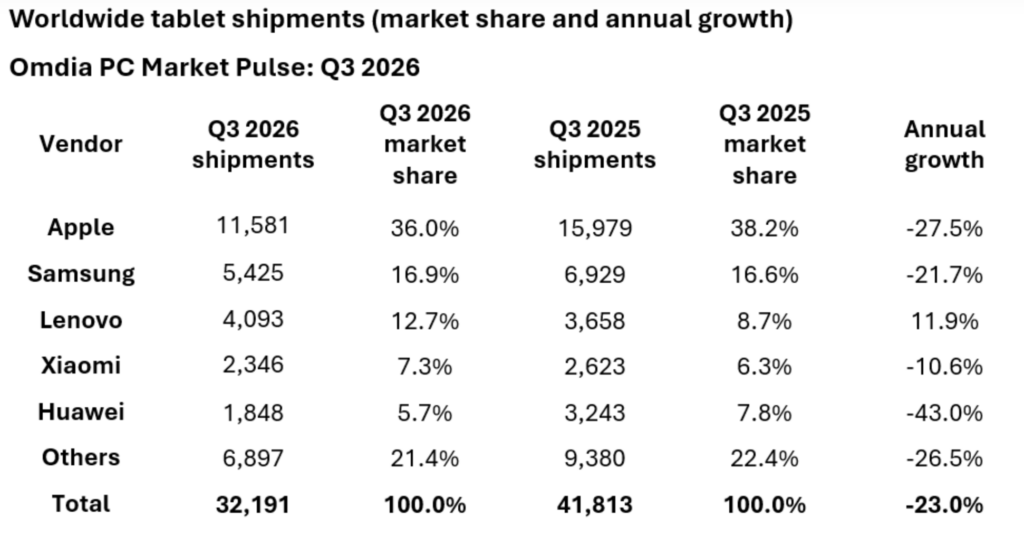
Apple continua a dominare il mercato mondiale dei tablet, nonostante una riduzione delle spedizioni del 28% su base annua, superiore ai 23 punti percentuali persi complessivamente dal settore. La quota di mercato dell’azienda di Cupertino è scesa dal 38,2% del terzo trimestre 2025 al 36% del 2026, equivalente a circa 11,5 milioni di dispositivi distribuiti. Un risultato che evidenzia come anche la leadership dell’iPad non sia sufficiente a compensare il rallentamento della domanda.
Samsung mantiene la seconda posizione con 5,4 milioni di tablet spediti, in calo del 22% rispetto a un anno prima, e una quota di mercato del 16,9%. Il produttore coreano ha risentito delle difficoltà nell’approvvigionamento dei componenti, che hanno condizionato i volumi nonostante il lancio di nuovi modelli.
La vera eccezione è Lenovo, che conferma la tendenza positiva già osservata nel trimestre precedente. Con 4,1 milioni di unità spedite, il produttore cinese registra una crescita del 12% e porta la propria quota di mercato dall’8,7% al 12,7%. È l’incremento di quota più consistente tra i principali operatori del settore.
A sostenere Lenovo sono stati soprattutto i tablet tradizionali, che hanno compensato il forte calo dei modelli detachable, ossia i dispositivi con tastiera separabile. Le vendite ai canali distributivi sono cresciute in quasi tutte le aree geografiche, con le sole eccezioni di Europa e America Latina.
Xiaomi perde l’11%, Huawei crolla del 43%
Al quarto posto si conferma Xiaomi, con 2,3 milioni di tablet spediti e una contrazione dell’11% rispetto al terzo trimestre 2025. Nonostante la flessione dei volumi, la quota di mercato è salita leggermente, raggiungendo il 7,3%, grazie anche a risultati particolarmente positivi in America Latina.
Più difficile la situazione di Huawei, quinta nella classifica mondiale con 1,8 milioni di unità e un calo del 43% su base annua. Si tratta della contrazione più marcata tra i cinque maggiori produttori. L’azienda continua comunque a registrare segnali di crescita nell’Europa centrale e orientale e nella regione Asia-Pacifico, risultati che non sono però sufficienti a compensare la diminuzione complessiva delle spedizioni.
Neanche i nuovi modelli riescono a rilanciare la domanda
A preoccupare gli analisti non è soltanto l’entità della contrazione, ma anche la scarsa capacità dei nuovi prodotti di stimolare gli acquisti. Nella seconda metà del 2026 sono arrivati diversi tablet di fascia alta, tra cui la serie Samsung Galaxy Tab S12, il nuovo iPad mini con display OLED e la famiglia Xiaomi Pad 9. Anche Huawei, HONOR, OnePlus e realme hanno rinnovato le rispettive gamme, senza però riuscire a invertire la tendenza generale.
Secondo Himani Mukka, Research Manager di Omdia, le difficoltà di approvvigionamento stanno influenzando direttamente le strategie dei produttori, che tendono ad attribuire ai tablet una priorità inferiore rispetto ad altre categorie di dispositivi. La disponibilità limitata di componenti rende inoltre più complicato introdurre miglioramenti tecnici significativi, riducendo le differenze percepibili tra una generazione e quella successiva.
Il risultato è un mercato nel quale molti consumatori preferiscono rimandare la sostituzione del proprio tablet, soprattutto quando il dispositivo già posseduto continua a soddisfare le esigenze quotidiane. Un comportamento che rischia di allungare ulteriormente i cicli di rinnovo, penalizzando anche le novità tecnologicamente più interessanti.
Omdia non prevede una vera ripresa prima del 2028
Le prospettive per il prossimo anno restano poco incoraggianti. Omdia ritiene che le difficoltà nella fornitura dei componenti possano accentuarsi ulteriormente nel corso del 2027, limitando la capacità dei produttori di rilanciare i volumi e introdurre aggiornamenti sufficientemente importanti da convincere gli utenti a cambiare dispositivo.
Per questo motivo, una ripresa significativa del mercato mondiale dei tablet appare improbabile prima del 2028, secondo le attuali previsioni della società di ricerca.
La fotografia del terzo trimestre mostra anche come la crisi non colpisca tutti i produttori nella stessa misura. Lenovo riesce a guadagnare terreno mentre Apple, Samsung, Xiaomi e soprattutto Huawei perdono volumi. Un segnale che suggerisce quanto la capacità di presidiare determinate fasce di prezzo, mercati geografici e tipologie di prodotto possa incidere sui risultati, anche in uno scenario complessivamente negativo.
Per i prossimi trimestri, la questione decisiva sarà capire se i produttori riusciranno a proporre innovazioni realmente percepibili dagli utenti, superando una fase nella quale la semplice presentazione di nuovi modelli non sembra più sufficiente a sostenere la domanda.