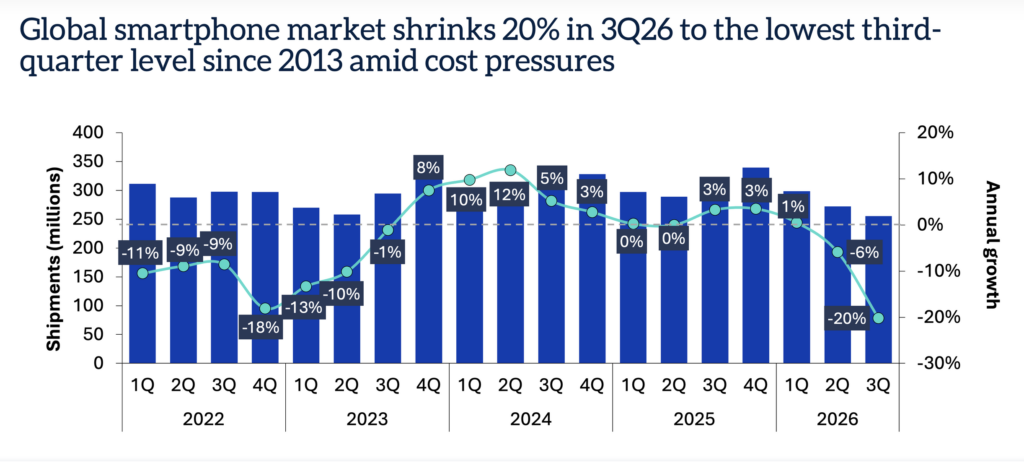
Il mercato globale degli smartphone continua la sua fase di difficoltà. Secondo le stime preliminari di Omdia, nel terzo trimestre 2026 le spedizioni mondiali sono diminuite del 20% su base annua, accelerando nettamente rispetto al -6% registrato nel trimestre precedente. I volumi sono scesi anche rispetto al Q2, nonostante il lancio di nuovi flagship e la preparazione del canale alla stagione commerciale di fine anno. A pesare sono soprattutto i continui rincari di memoria e storage, che stanno riducendo la flessibilità sui prezzi e spingendo i produttori a tagliare i modelli meno redditizi.
Il risultato è un mercato sempre più polarizzato. Samsung e Apple insieme rappresentano ormai il 45% delle spedizioni globali, circa otto punti percentuali in più rispetto a un anno fa. Una concentrazione che mostra come la crisi stia colpendo in modo più duro i produttori maggiormente dipendenti dalle fasce di prezzo basse e medie.
Samsung resta prima con il 23%, Apple sale al 22%
Samsung mantiene la leadership mondiale con una quota del 23%, contro il 19% del terzo trimestre 2025. Le spedizioni sono comunque diminuite su base annua, ma il portafoglio ampio e la presenza consolidata nei diversi canali hanno permesso all’azienda di guadagnare market share. Anche il lancio in agosto di Galaxy Z Fold8 e Z Flip8 ha sostenuto il posizionamento premium.
Apple segue a brevissima distanza con il 22%, quattro punti in più rispetto al 18% di un anno prima. Secondo Omdia, la domanda ancora sostenuta per la famiglia iPhone 17 e il lancio di iPhone 18 Pro e Pro Max a settembre hanno permesso all’azienda di resistere meglio alla contrazione generale. L’ingresso nel segmento foldable con iPhone Duo amplia inoltre la gamma in una fascia ad alto valore, anche se l’intelligenza artificiale non rappresenta ancora, secondo Omdia, un fattore determinante nelle decisioni di acquisto.
Più indietro Xiaomi, terza con il 12% contro il 14% dello scorso anno. OPPO, dato che comprende realme e OnePlus, scende dal 12% al 9%, mentre vivo passa dal 9% all’8%.
| Vendor | Q3 2026 | Q3 2025 |
|---|---|---|
| Samsung | 23% | 19% |
| Apple | 22% | 18% |
| Xiaomi | 12% | 14% |
| OPPO* | 9% | 12% |
| vivo** | 8% | 9% |
| Altri | 27% | 29% |
* OPPO include realme e OnePlus.
** vivo include iQOO. Dati preliminari Omdia, basati sul sell-in.
La fascia bassa diventa sempre più difficile da sostenere
Il nodo centrale è la redditività. L’aumento del costo delle memorie sta comprimendo i margini lungo tutte le fasce di prezzo, ma l’impatto è particolarmente pesante sui modelli più economici, dove lo spazio per aumentare i listini è molto limitato.
I produttori stanno quindi rivedendo i portafogli entry level, riducendo i volumi dei dispositivi meno profittevoli e concentrandosi maggiormente su crescita dell’ASP, ottimizzazione della gamma e prodotti a maggior valore. Per chi ha costruito la propria presenza soprattutto sul prezzo, trovare un equilibrio tra volumi e margini diventa sempre più difficile.
Omdia sottolinea però anche il rischio opposto: ridurre troppo le spedizioni per difendere la redditività può significare perdere visibilità nei negozi, spazio nel canale e riconoscibilità del marchio, soprattutto nei mercati emergenti. Ricostruire quella presenza potrebbe richiedere anni.
Non basta più guardare alle quote di mercato
Per Hayden Hou, Principal Analyst di Omdia, le quote da sole raccontano ormai solo una parte della storia. Le aziende stanno facendo scelte differenti tra volumi, fatturato e redditività e il loro andamento dovrà essere valutato su più parametri.
Diventano quindi strategici investimenti in nuove partnership distributive, sistemi di finanziamento e portafogli premium più solidi. Le decisioni prese durante questa fase di crisi potrebbero avere effetti che andranno ben oltre l’attuale ciclo di rincari.
È un passaggio importante anche per il retail: la riduzione dei modelli entry level e la crescita dei prezzi medi spostano progressivamente il mercato verso prodotti più costosi, rendendo sempre più centrali rateizzazione, trade-in, offerte operatori e servizi capaci di ridurre la barriera del prezzo iniziale.
Neppure il Q4 dovrebbe invertire la tendenza
Omdia non si aspetta una vera svolta nell’ultimo trimestre dell’anno. Nuovi flagship, promozioni e domanda natalizia difficilmente riusciranno a compensare completamente le pressioni sulla supply chain.
Per sostenere gli upgrade senza affidarsi a sconti generalizzati, i produttori dovranno lavorare maggiormente su gestione dello stock, finanziamenti, permute e partnership con gli operatori. Allo stesso tempo, l’aumento progressivo dei prezzi potrebbe abituare i consumatori a nuove soglie di spesa e aprire, nei prossimi cicli di sostituzione, maggiori opportunità per i dispositivi di fascia alta.
La crisi delle memorie sta cambiando il mercato, non soltanto i prezzi
Il -20% del terzo trimestre racconta quindi qualcosa di più profondo di un semplice rallentamento della domanda. La crisi delle memorie sta modificando quali smartphone conviene produrre, a quali prezzi venderli e attraverso quali canali portarli sul mercato.
Samsung e Apple stanno guadagnando quota proprio mentre il mercato si contrae, mentre i produttori più esposti alle fasce sensibili al prezzo perdono terreno. Se questa dinamica continuerà, il risultato potrebbe essere un mercato smartphone meno orientato ai grandi volumi entry level e sempre più concentrato su prodotti capaci di sostenere prezzi e margini più elevati.