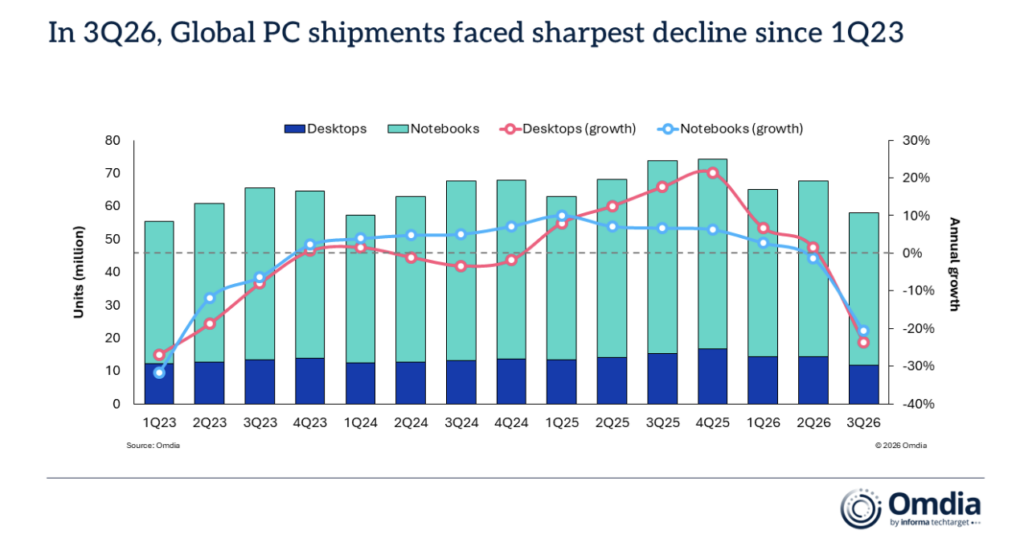
Il mercato mondiale dei PC entra in una nuova fase di forte contrazione. Secondo gli ultimi dati di Omdia, nel terzo trimestre 2026 le spedizioni globali di desktop, notebook e workstation sono scese del 21,2% su base annua, fermandosi a 58,1 milioni di unità. A pesare è soprattutto l’esaurimento dell’effetto “pull-forward” che aveva sostenuto la domanda nella prima parte dell’anno, ma anche l’aumento dei costi dei componenti, ormai pienamente trasferito sui prezzi finali.
Nel dettaglio, le spedizioni di desktop, comprese le workstation fisse, sono diminuite del 23,5%, a 11,7 milioni di unità, mentre notebook e mobile workstation hanno registrato un calo del 20,6%, a 46,4 milioni.
Finisce l’effetto anticipo degli acquisti
Secondo Ishan Dutt, Research Director di Omdia, il crollo del trimestre non rappresenta una sorpresa dopo mesi nei quali produttori e canale avevano anticipato ordini e acquisti per proteggersi dai rincari e dalle difficoltà della supply chain.
Nel corso dell’ultimo ciclo di risultati finanziari, diversi grandi OEM avevano già previsto contrazioni a doppia cifra dei volumi nella seconda metà dell’anno, mentre i retailer segnalavano contemporaneamente aumenti a doppia cifra dei prezzi medi di vendita e una diminuzione delle unità vendute.
Il problema è che l’incremento dei costi a monte della filiera è ormai arrivato completamente sul mercato finale. Consumatori e responsabili IT stanno reagendo rinviando o riducendo gli acquisti, mentre produttori e ODM hanno iniziato a ridimensionare la produzione. Parallelamente, il canale deve ancora smaltire livelli di stock elevati.
DRAM e SSD arrivano a pesare quasi il 40% sul costo di un PC
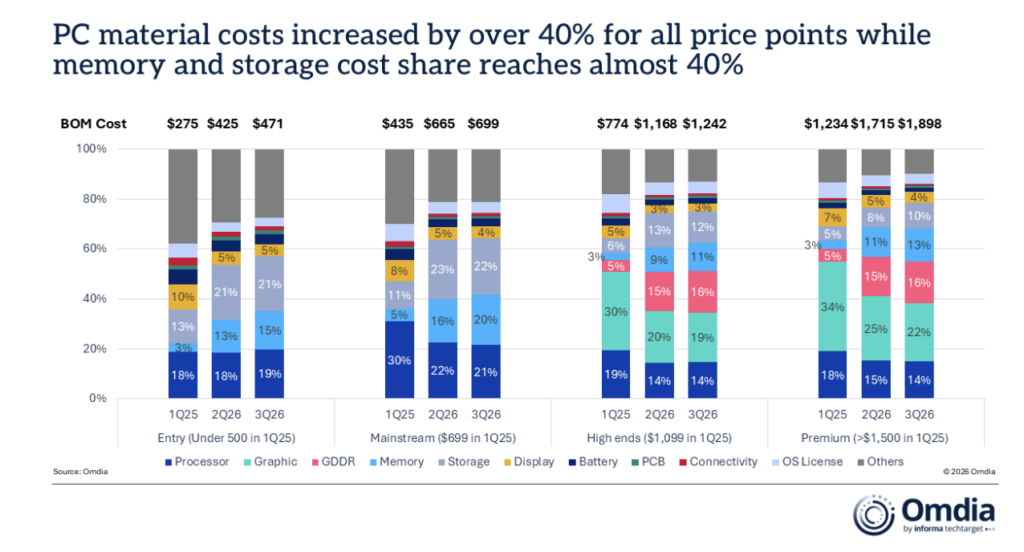
La pressione maggiore arriva dai componenti. Oltre al continuo aumento dei prezzi di memorie e storage, Omdia segnala difficoltà di approvvigionamento anche per processori, schede grafiche e numerosi componenti IC, rendendo più complessa la gestione di produzione e inventari.
Il dato più significativo riguarda però DRAM e SSD. Secondo Ben Yeh, Principal Analyst di Omdia, la loro incidenza sul costo complessivo di un PC è salita da un livello storico di circa 15% a quasi il 40%, mentre i prezzi sono aumentati di oltre quattro volte.
I produttori hanno già effettuato diversi aumenti di prezzo negli ultimi trimestri, ma secondo Omdia questi ritocchi non sono ancora sufficienti a compensare completamente l’incremento dei costi. Le pressioni potrebbero quindi continuare e il calo attuale potrebbe rappresentare soltanto l’inizio di un nuovo ciclo discendente.
Il Q4 potrebbe andare ancora peggio
Le previsioni per la fine dell’anno non indicano un’inversione di tendenza. Omdia stima che il mercato PC possa diminuire del 24% su base annua nel quarto trimestre 2026.
Anche il 2027 dovrebbe rimanere in territorio negativo, con una contrazione prevista del 7% sull’intero anno. Un quadro che obbliga produttori, distributori e retailer a rivedere aspettative sui volumi, gestione degli stock e strategie promozionali.
Lenovo resta prima, HP è il brand più colpito
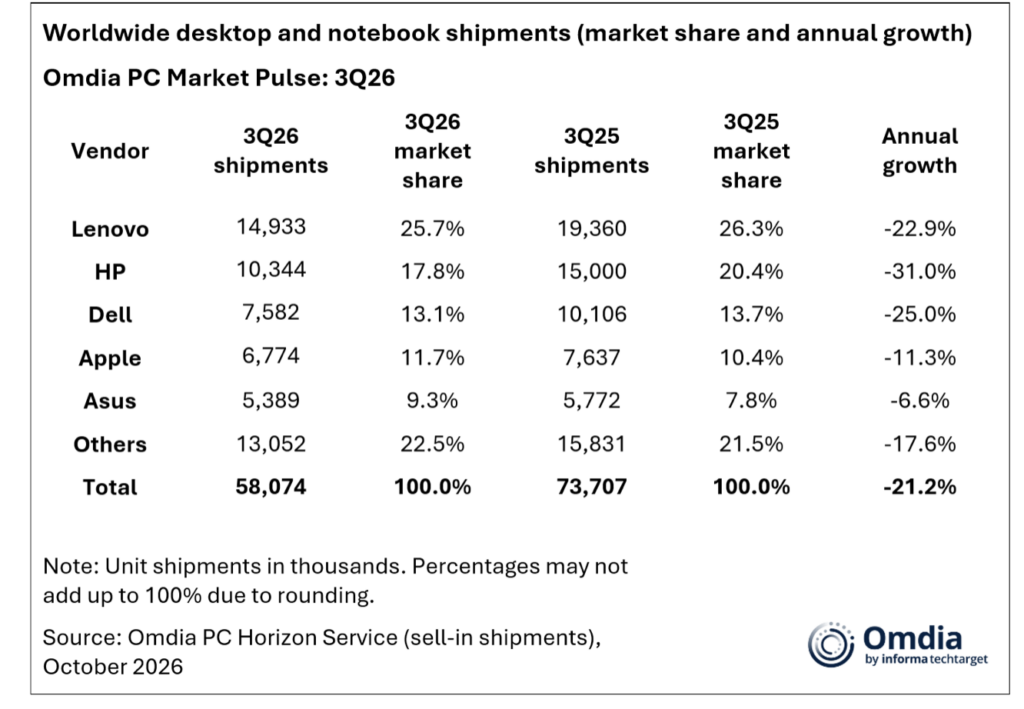
Nonostante il forte rallentamento generale, la classifica dei principali produttori è rimasta sostanzialmente invariata.
Lenovo conserva la leadership con 14,9 milioni di unità spedite e una quota di mercato del 26%. HP resta seconda, ma registra il calo più pesante tra i primi vendor: -31%, con 10,3 milioni di unità e una market share del 18%, quasi tre punti percentuali in meno rispetto a un anno prima.
Dell mantiene il terzo posto con 7,6 milioni di unità e il 13% del mercato. Apple è quarta con 6,8 milioni di unità e un calo dell’11%, ma riesce comunque a guadagnare oltre un punto percentuale di quota grazie a un posizionamento premium che, secondo Omdia, ha limitato l’impatto dei rincari.
Chiude la top five Asus, con 5,4 milioni di unità e una quota salita al 9,3%. È anche il produttore che registra la contrazione più contenuta tra i principali vendor.
Per il retail cambia il problema: non più solo domanda, ma sostenibilità dei prezzi
Il dato Omdia fotografa un mercato nel quale il tema centrale non è più soltanto la debolezza della domanda, ma la difficoltà di mantenere un equilibrio tra costi industriali, prezzi finali e volumi.
Se DRAM e SSD arrivano a rappresentare quasi il 40% del costo di un PC, la possibilità di assorbire ulteriori rincari si riduce rapidamente. Per il canale questo significa lavorare con assortimenti più selettivi, stock più controllati e un mix probabilmente sempre più orientato verso configurazioni capaci di sostenere margini migliori.
Il rischio è che l’aumento dei prezzi continui a comprimere i volumi proprio mentre produttori e retailer devono ancora smaltire inventari elevati. Con un Q4 previsto a -24%, il 2026 potrebbe chiudersi non con una semplice correzione, ma con l’inizio di una nuova fase di ridimensionamento strutturale del mercato PC.